
Descargar la publicación
En 1993, Gwyn Prins —entonces director del Global Security Programme de la Universidad de Cambridge— editó un volumen titulado Threats Without Enemies. Su tesis: los riesgos ambientales y climáticos se distinguen de todos los demás riesgos estratégicos en un punto concreto. No son producidos deliberadamente, no tienen autor y, por lo tanto, las respuestas convencionales resultan inaplicables.
La observación tiene consecuencias prácticas inmediatas. El repertorio completo de gestión de riesgo geopolítico —disuasión, negociación, sanción, cobertura contractual frente a una contraparte identificable— presupone un actor con intenciones. Una sequía no negocia. Un régimen de racionamiento eléctrico no responde a incentivos. No hay contraparte a quien reclamar, ni cláusula que active una compensación por parte del responsable, porque no hay responsable.
Esto deja disponible una sola clase de acción: la que se dirige a reducir la propia exposición. Y genera una segunda consecuencia, menos evidente y más costosa: cuando un sistema institucional cuyo repertorio solo sabe responder a adversarios enfrenta un riesgo que no los tiene, tiende a atribuir el daño a un adversario inexistente en lugar de corregir la vulnerabilidad. Esa desviación es medible y sus efectos sobre las condiciones de operación son cuantificables. La sección V documenta un caso.
El marco importa para la decisión empresarial por una razón verificable: la exposición física a un evento climático explica solo una fracción del daño efectivo que ese evento produce sobre una operación. El resto lo explica la capacidad institucional del entorno donde la operación está localizada.
Los datos de la Oficina de las Naciones Unidas para la Reducción del Riesgo de Desastres lo confirman en dos frentes. Primero, la relación costo–beneficio de la prevención: cada dólar invertido en reducción del riesgo evita quince dólares en recuperación, y el Banco Mundial documenta en Unbreakable 2025 ratios de hasta diez a uno en países de bajos ingresos. Segundo, el nivel efectivo de esa inversión: apenas el 2% de la asistencia oficial para el desarrollo se destina a reducción del riesgo de desastres. La brecha entre el retorno documentado y la asignación real no se explica por desconocimiento técnico.
Se explica por la estructura temporal del incentivo. El costo de la prevención es presente, visible y atribuible a quien lo decide. El beneficio es futuro, invisible y no atribuible: consiste en un daño que no ocurrió. Ninguna organización —pública o privada— dispone de métricas que premien ese resultado. Es el mismo problema que enfrenta cualquier área de continuidad de negocio al justificar presupuesto.
Para una entidad con exposición regional, la implicancia operativa es directa. La variable relevante no es la probabilidad del evento físico, que es aproximadamente igual para geografías contiguas, sino el diferencial de respuesta institucional entre jurisdicciones. Ese diferencial es observable, medible ex ante y —como muestran los casos de la sección V— produce resultados operativos que difieren en un orden de magnitud.
El Informe de Evaluación Global sobre la Reducción del Riesgo de Desastres 2025 de UNDRR estima las pérdidas directas anuales por desastres en 202.000 millones de dólares. Incorporando impactos en cascada y costos sobre ecosistemas, la cifra asciende a más de 2,3 billones de dólares anuales: casi diez veces la pérdida directa registrada oficialmente. Esa diferencia mide un problema de contabilidad, no de magnitud física. Los sistemas de registro capturan lo que se destruye —infraestructura, inventario, instalaciones— y omiten lo que deja de operar: interrupción de la cadena de pagos, incumplimiento de proveedores, suspensión de líneas de crédito, pérdida de personal calificado. UNDRR estima los costos indirectos en aproximadamente el 2% del producto bruto global.
La tendencia se acelera. Entre 1970 y 2000, los costos directos promediaron entre 70.000 y 80.000 millones de dólares anuales. Entre 2001 y 2020 subieron a entre 180.000 y 200.000 millones. El incremento no responde únicamente al cambio climático: la urbanización no planificada y la localización de activos productivos en zonas expuestas explican una porción sustantiva. La exposición es, en parte relevante, una decisión de inversión.
Nota metodológica: estas cifras de UNDRR (GAR2025) y las del mercado reasegurador citadas más adelante en esta sección —Swiss Re, Munich Re— no son sumables entre sí ni miden lo mismo. UNDRR contabiliza el universo completo de desastres reportados; el sector reasegurador contabiliza específicamente catástrofes naturales aseguradas o asegurables bajo su propia metodología sigma. Ambas series son válidas dentro de su propio alcance, pero conviene no promediarlas ni tratarlas como una sola serie continua.
Esa aceleración admite tres explicaciones con implicancias de gestión distintas: más eventos, eventos más severos, o más activos expuestos al mismo número de eventos. La distinción no es académica. Si el crecimiento proviene de la frecuencia, la respuesta adecuada es redundancia operativa. Si proviene de la severidad, es capacidad de absorción financiera. Si proviene de la exposición, es decisión de localización de activos. Las series disponibles permiten separar los tres componentes, y muestran que los tres operan simultáneamente. Lo que sigue descompone la tendencia de las últimas dos décadas en frecuencia, intensidad, costo humano, distribución sectorial y concentración geográfica.
El registro más citado sobre evolución de la frecuencia es el que UNDRR construyó sobre la base EM-DAT del Centre for Research on the Epidemiology of Disasters. Entre 1980 y 1999 se registraron 4.212 desastres asociados a amenazas naturales. Entre 2000 y 2019 fueron 7.348: un incremento del 74% en dos décadas. La diferencia se explica casi enteramente por eventos de origen climático, que pasaron de 3.656 a 6.681 en el mismo período. Desagregado por tipo, las inundaciones mayores más que se duplicaron —de 1.389 a 3.254— y las tormentas crecieron de 1.457 a 2.034. Inundaciones y tormentas son hoy los dos eventos de mayor prevalencia global.
La medición de intensidad más consistente proviene del mercado reasegurador, que tiene incentivo directo a no equivocarse. Swiss Re Institute establece que las pérdidas aseguradas globales por catástrofes naturales crecen en promedio entre 5% y 7% anual en términos reales, una tendencia que el organismo describe como intacta. En 2024 las pérdidas económicas globales alcanzaron 318.000 millones de dólares, con 137.000 millones asegurados. En 2025 fueron 220.000 millones según Swiss Re y 224.000 millones según Munich Re, con pérdidas aseguradas de 107.000 y 108.000 millones respectivamente; según Swiss Re, distribuidas en 190 eventos.
El dato relevante no es el nivel de 2025 —que estuvo por debajo de la tendencia, principalmente porque ningún huracán tocó tierra en Estados Unidos— sino que fue el sexto año consecutivo con pérdidas aseguradas superiores a los 100.000 millones de dólares. Swiss Re calcula que un año de tendencia se ubica hoy en torno a los 145.000 millones y un año pico puede alcanzar los 320.000 millones, y advierte explícitamente que 2025 fue una pausa transitoria, no un cambio de trayectoria.
Hay un cambio de composición que merece atención porque altera el perfil de exposición. Los llamados peligros secundarios —incendios forestales, tormentas convectivas severas, inundaciones— representaron en 2025 el 92% de las pérdidas aseguradas, un récord histórico. Solo esos tres conceptos explicaron el 88% del total. Las tormentas convectivas severas, que hace una década promediaban unos 20.000 millones de dólares anuales, alcanzaron 50.000 millones en 2025. El riesgo dejó de concentrarse en eventos extraordinarios y poco frecuentes para instalarse en un piso permanente de eventos medianos y recurrentes, que es un perfil considerablemente más difícil de gestionar desde la continuidad operativa.
Sobre las causas del crecimiento, Jérôme Haegeli, economista jefe de Swiss Re, distingue dos componentes: la mayor parte se explica por expansión de la exposición —más activos de mayor valor construidos en zonas de riesgo, y costos de reconstrucción más altos— pero el análisis del organismo sugiere que, para determinados peligros y regiones, la amenaza y la vulnerabilidad están evolucionando más rápido de lo que la exposición por sí sola explicaría.
Entre 2000 y 2019 los desastres causaron 1,23 millones de muertes y afectaron a 4.200 millones de personas, con pérdidas económicas de 2,97 billones de dólares. Comparado con las dos décadas previas —1,19 millones de muertes, 3.250 millones de afectados, 1,63 billones de dólares— surge la divergencia analíticamente más importante de toda la serie: la mortalidad se mantuvo prácticamente estable mientras la población afectada creció 29% y las pérdidas económicas se multiplicaron por 1,8.
En los desastres climáticos específicamente, la mortalidad incluso cayó: de 995.330 muertes entre 1980 y 1999 —47% por sequía y hambruna— a 510.837 entre 2000 y 2019, mientras los afectados subían de 3.200 a 3.900 millones. La interpretación es directa: los sistemas de alerta temprana y de respuesta funcionan y salvan vidas, pero no protegen activos, producción ni continuidad de negocio. El riesgo se desplazó de la esfera humanitaria a la esfera económica.
La FAO produjo la primera estimación global sistemática del impacto sectorial. Las pérdidas de producción agrícola y ganadera por desastres ascendieron a 3,8 billones de dólares en treinta años, un promedio de 123.000 millones anuales equivalente al 5% del producto bruto agrícola mundial. Su actualización de noviembre de 2025 ajusta la serie a 3,26 billones en 33 años, unos 99.000 millones anuales o el 4% del producto agrícola global. La cifra excluye pesca, acuicultura y actividad forestal por falta de datos sistemáticos, de modo que constituye un piso.
Dos precisiones con valor operativo. Primero, según las evaluaciones post-desastre realizadas entre 2007 y 2022, las pérdidas agrícolas representaron en promedio el 23% del impacto total de los desastres considerando todos los sectores. Segundo, la sequía explica por sí sola más del 65% de las pérdidas del sector agrícola: no es el evento más visible ni el más mediático, pero es el más costoso.
Entre 2000 y 2019, Asia registró 3.068 eventos, las Américas 1.756 y África 1.192. Por país, China (577 eventos) y Estados Unidos (467) encabezan el registro, seguidos por India (321), Filipinas (304) e Indonesia (278). Ocho de los diez países con más eventos están en Asia.
La distribución del daño, sin embargo, no sigue la distribución de los eventos, y esa asimetría es el dato con mayor relevancia financiera. En las economías emergentes, entre el 80% y el 90% de las pérdidas por catástrofes carece de cobertura aseguradora, frente a un promedio global que en 2025 alcanzó un 49% de cobertura —el mayor registro histórico de la serie sigma—. El huracán Melissa, categoría 5, que atravesó el Caribe en octubre de 2025 y se convirtió en la catástrofe más costosa de la historia de Jamaica con 8.800 millones de dólares en pérdidas totales, tuvo apenas una fracción asegurada pese al nivel relativamente alto de preparación del país.
América Latina y el Caribe es la segunda región más propensa a desastres del mundo después de Asia-Pacífico. Pero Nahuel Arenas, jefe de la oficina regional de UNDRR, formula la distinción que importa: “somos la primera en términos de impactos y costos económicos de los desastres”. El 53% de las pérdidas económicas mundiales por desastres ocurre en la región, que representa aproximadamente el 7% del producto bruto global. Seis de los diez países del mundo con mayores pérdidas económicas en relación con su producto están en América Latina y el Caribe.
El Panorama de los Desastres en América Latina y el Caribe 2000–2022, publicado conjuntamente por UNDRR y OCHA, registra más de 1.500 desastres en el período. La actualización del Informe de Evaluación Regional eleva la cuenta a más de 2.300 eventos entre 2000 y 2024. Nueve de cada diez desastres en la región tienen origen climático. Las tormentas tropicales y los huracanes son la categoría que más se incrementó en los años recientes.
Desde el año 2000, la región perdió en promedio el 1,7% de su producto bruto anual por desastres relacionados con el clima —un promedio histórico realizado, según UNDRR y OCHA—. En el Caribe, donde la exposición a fenómenos meteorológicos intensos es considerablemente mayor, la cifra asciende al 3%. Por separado, y bajo una metodología distinta —un modelo probabilístico de riesgo para múltiples amenazas y sectores (CDRI, 2023)—, la pérdida anual promedio esperada se estima en 58.000 millones de dólares. Ambas cifras son válidas dentro de su propio método: una mide lo efectivamente ocurrido en dos décadas, la otra modela una expectativa hacia adelante; no corresponde promediarlas entre sí ni tratarlas como una misma serie.
Para dimensionar la magnitud conviene contrastarla con la trayectoria de crecimiento: la CEPAL proyecta una expansión regional de 2,2% para 2026, cuarto año consecutivo en torno al 2,3%. Una región que pierde estructuralmente 1,7% de producto por desastres y crece 2,2% está destinando una porción sustancial de su crecimiento anual a reponer lo destruido.
El episodio de 2024 ilustra la magnitud que puede alcanzar un solo tipo de evento. Según CEPAL, los 85,8 millones de hectáreas quemadas en la región durante ese año representaron 134.000 millones de dólares —el 1,8% del producto bruto regional— a un costo promedio de 1.558 dólares por hectárea, sin incluir la pérdida de servicios ecosistémicos.
Desde el año 2000, más de 190 millones de personas fueron afectadas por desastres en la región según el Panorama UNDRR–OCHA; la actualización del Informe de Evaluación Regional eleva la cifra a más de 320 millones considerando el período hasta 2024. Solo en la categoría de tormentas y huracanes, dos décadas de análisis contabilizan 47 millones de personas afectadas, 910.000 personas sin hogar y 9.500 muertes.
La distribución de esas cifras es extremadamente desigual, y el contraste entre dos países expuestos a la misma amenaza anticipa el argumento central de este documento. El terremoto de Haití de 2010 concentró el 98% de las muertes, el 89% de los heridos y el 27% de los afectados por sismos en todo el Caribe durante dos décadas. Chile, con exposición sísmica comparable o mayor, mantiene códigos de construcción rigurosos, simulacros periódicos y sistemas de alerta, y registra daños sustancialmente menores ante eventos de magnitud equivalente. La diferencia no es geológica.
En el conjunto del Caribe, Haití concentró entre 1990 y 2008 el 50,8% de los impactos sobre infraestructura, el 26% del impacto económico y el 92,1% del impacto ambiental de la región, según CEPAL. La Sección V desarrolla en detalle un segundo caso comparado —de gobernanza hidroeléctrica ante sequía, no de origen sísmico— entre Venezuela y Colombia.
Replicando el patrón global, la agricultura latinoamericana es el sector con mayor exposición estructural, por su dependencia directa de condiciones climáticas y recursos naturales. El dato de FAO —23% del impacto total de los desastres a través de todos los sectores, con la sequía explicando más del 65% de las pérdidas agrícolas— tiene peso particular en una región cuyas exportaciones dependen del complejo agroindustrial y donde el crédito al sector concentra una porción relevante de las carteras bancarias.
El segundo vector estructural es la infraestructura eléctrica, por su condición de insumo transversal cuya interrupción no reduce la actividad proporcionalmente sino que la detiene. La Sección VI desarrolla en detalle qué sectores concentran esa exposición y por qué.
Todo lo anterior opera sobre un sistema con transferencia de riesgo prácticamente inexistente. En las economías desarrolladas hasta el 40% de las pérdidas por desastres está cubierto por seguros; en América Latina y el Caribe ese porcentaje alcanza el 5%. La consecuencia es aritmética: el 95% de las pérdidas permanece en el balance de empresas, hogares y Estados, y por extensión en el de sus acreedores.
Los indicadores de preparación confirman que la exposición no está siendo corregida. Los países de la región destinan entre 0,1% y 2,5% de sus presupuestos a prevención, frente a un 78% dirigido a acciones reactivas. Menos del 1,85% de la asistencia oficial para el desarrollo que recibe la región se orienta a gestión prospectiva del riesgo. Solo el 4% del financiamiento climático considera riesgo de desastres. Y apenas trece países cuentan con sistemas de alerta temprana operativos.
Venezuela y Colombia comparten frontera, franja climática andino–caribeña, exposición al mismo ciclo de El Niño–Oscilación del Sur y dependencia estructural de generación hidroeléctrica. Entre el 60% y el 70% de la electricidad colombiana proviene de fuentes hídricas; en Venezuela, la Central Hidroeléctrica Simón Bolívar (Guri) genera por sí sola más del 60% de la electricidad nacional. Misma amenaza, misma exposición física, misma dependencia del mismo recurso. Los resultados operativos difieren en un orden de magnitud.
Tras los racionamientos de hasta dieciséis horas diarias de 1992–1993, Colombia reformó su mercado eléctrico y en 2006 creó el cargo por confiabilidad mediante la Resolución CREG 071. El mecanismo remunera a los generadores por mantener capacidad firme disponible —principalmente térmica— aunque no la despachen. Funciona como una prima de seguro pagada de manera permanente por el conjunto de los usuarios.
Resultado verificable: Colombia acumula más de tres décadas sin apagón nacional y atravesó los episodios de El Niño de 2009–2010, 2015–2016 y 2023–2024 sin racionamiento. En el pico de un evento seco, las plantas térmicas aportan aproximadamente el 50% de la energía del sistema. La Asociación Nacional de Empresas Generadoras estima que cada racionamiento evitado equivale a cerca de dos puntos porcentuales del producto bruto, y que desde 2006 el mecanismo atrajo inversiones superiores a los 100 billones de pesos. El costo del esquema es objeto de debate —los grandes consumidores lo cuestionan y Fitch Ratings advirtió en agosto de 2025 que las modificaciones propuestas podrían presionar el flujo de caja de los generadores y desincentivar inversión—, pero se trata de una discusión sobre el diseño de un instrumento que existe y opera.
Venezuela no reformó. El parque termoeléctrico, que debía operar como respaldo ante caídas de embalse, se deterioró hasta que su aporte real se desplomó. Corpoelec perdió cerca de 24.000 de sus 50.000 trabajadores hacia comienzos de 2019, incluidos 14.700 ingenieros y técnicos. Cuando ese año fallaron las líneas de transmisión de 765 kV que salen de Guri, no había respaldo que activar: se produjo el mayor apagón de la historia del país.
Las cifras operativas actuales son las siguientes. Según la Encuesta de Coyuntura Industrial de Conindustria, durante el segundo trimestre de 2026 las plantas manufactureras registraron un promedio de 214 horas sin suministro eléctrico sobre 488 horas laborables por turno: una pérdida del 44% de las horas hábiles por turno productivo, con 57 cortes no programados, equivalentes a cinco por semana. En el primer trimestre habían sido 47 cortes y 127 horas perdidas. Los racionamientos promedian entre cinco y ocho horas diarias en la región central y alcanzan hasta doce horas en el oriente del país. Las interrupciones eléctricas constituyen el segundo problema de mayor impacto para la industria venezolana, superadas únicamente por la carga tributaria.
La respuesta privada disponible es limitada y cara. Solo el 5% del sector manufacturero puede autogenerar el 100% de su consumo; el 59% cuenta con autogeneración parcial, a un costo estimado de entre 2.500 y 3.000 dólares mensuales por empresa. Las pymes, que carecen de capacidad financiera para instalar respaldo, quedan expuestas sin mitigación. El sector manufacturero representa hoy aproximadamente el 3% del producto bruto venezolano.
El cuadro siguiente resume el contraste operativo.
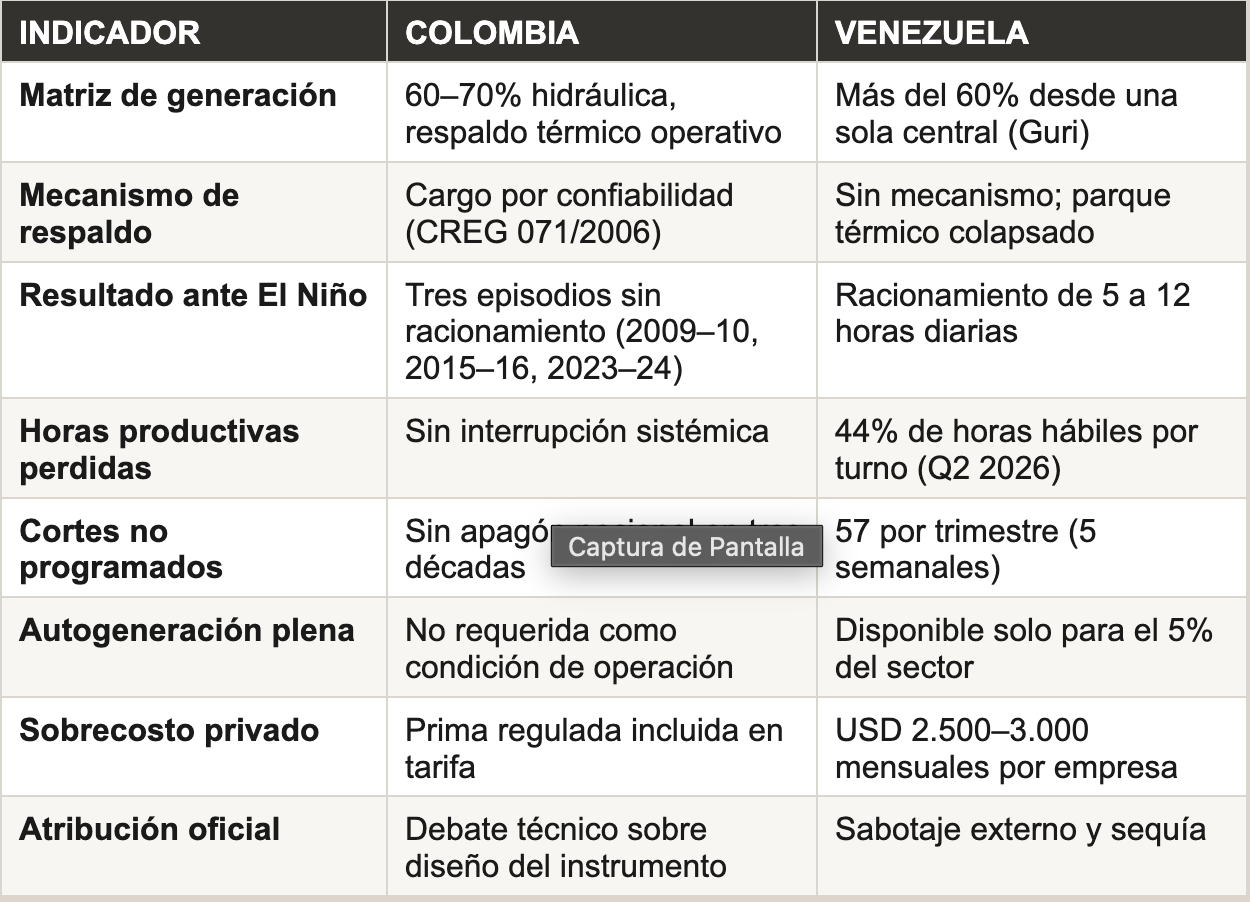
El elemento analíticamente relevante es la atribución. Frente a los apagones, la respuesta oficial incluyó de manera recurrente la denuncia de sabotaje, atribuido a la oposición interna y a actores externos, y la imputación del deterioro a la sequía. El diagnóstico técnico disponible es unánime en sentido contrario: el colapso responde a ausencia de mantenimiento, de inversión y de gestión, no a El Niño ni a factores externos. Es el comportamiento que anticipa el marco de la sección I —construir un adversario frente a un riesgo que no lo tiene— y su costo recae íntegramente sobre el sector privado que opera en esa jurisdicción.
El contraste anterior no es un asunto de política energética. Es un modelo de propagación con tres consecuencias operativas directas.
La electricidad no es un insumo más: es la condición de operación de todos los demás. Un régimen de racionamiento no reduce la producción proporcionalmente, la detiene, mientras los costos fijos continúan corriendo. Afecta cadena de frío, bombeo de agua, telecomunicaciones, sistemas de pago y operación portuaria. El análisis sectorial colombiano basado en la Encuesta Anual Manufacturera del DANE identifica como actividades más expuestas la manufactura de procesos continuos, la siderurgia, la industria química, el cemento, la agroindustria, la cadena de frío, el comercio, las telecomunicaciones y —de manera explícita— determinados servicios financieros, por interrupción operativa y mayores costos de respaldo. El mismo análisis señala que las micro, pequeñas y medianas empresas enfrentan el mayor desafío estructural, por carecer de capacidad financiera para instalar generación de respaldo. La exposición, en síntesis, no se limita a los sectores intensivos en energía.
El sobrecosto de mitigación reduce competitividad de forma permanente. Una empresa que opera con autogeneración parcial incorpora a su estructura de costos el combustible, el mantenimiento y la amortización del equipo de respaldo. En el caso venezolano, entre 2.500 y 3.000 dólares mensuales por empresa constituyen un costo que el competidor situado en una jurisdicción con suministro confiable no enfrenta. Ese diferencial no es transitorio: se sostiene mientras persista la falla institucional, y su efecto acumulado sobre márgenes y capacidad de inversión es superior al de la interrupción puntual.
La falla se propaga a través de la frontera. Según la plataforma R4V, 7.891.241 venezolanos abandonaron el país, equivalente al 27,78% de su población; Venezuela tiene hoy menos habitantes que en 2010 y es el único país de la región que se contrajo demográficamente. Colombia registraba 2.812.648 venezolanos a mayo de 2025, a los que se suman entre 900.000 y 1.200.000 colombianos retornados. El Plan de Respuesta Regional 2025–2026 requiere 1.400 millones de dólares solo para su primer año. Adicionalmente, el corredor Cúcuta–San Antonio del Táchira concentró el 86,8% de los movimientos fronterizos del primer trimestre de 2026, con nueve millones de cruces: el riesgo asociado a esa frontera no está distribuido sino localizado en un punto específico, con implicancias directas para operaciones, colateral y contrapartes situadas en esa zona.
El resultado agregado es que una falla de gobernanza estrictamente doméstica ingresa al balance de terceros por tres vías simultáneas: presión fiscal sobre el país receptor, alteración del mercado laboral y de la estructura de consumo, y concentración de riesgo en corredores específicos. Ninguna de esas vías aparece capturada en los indicadores convencionales de riesgo soberano.
Del análisis anterior se desprenden cuatro conclusiones aplicables a la evaluación de exposición regional.
Primero, la exposición climática debe modelarse como producto de dos variables, no como dato geográfico. Dos contrapartes con idéntico perfil productivo situadas a doscientos kilómetros de distancia, en jurisdicciones distintas, enfrentan riesgos operativos que difieren en un orden de magnitud. La variable que los separa —existencia de mecanismos de respaldo, capacidad institucional de mantenimiento, previsibilidad regulatoria— es observable y medible ex ante.
Segundo, los indicadores de continuidad operativa son más informativos que los indicadores macroeconómicos agregados para anticipar el deterioro. Horas productivas perdidas por interrupción de servicios, porcentaje de empresas con capacidad de autogeneración y costo mensual de respaldo describen la condición de operación real con mayor precisión que el crecimiento del producto. Conindustria publica trimestralmente los tres para Venezuela.
Tercero, la cobertura aseguradora regional del 5% implica que la evaluación de riesgo climático no puede apoyarse en el supuesto de transferencia. En la práctica, el riesgo permanece en el balance de la contraparte y, por extensión, en el del acreedor. El instrumento con mejor desempeño documentado en la región es el seguro paramétrico, por su liquidación rápida y su independencia de la verificación individual de daño.
Cuarto, existe una oportunidad de diferenciación. El mercado todavía no traduce a precio el diferencial entre contrapartes cuya operación depende de que el entorno institucional funcione y contrapartes que invirtieron en resiliencia —respaldo energético propio, diversificación de proveedores, cobertura paramétrica, localización en jurisdicciones con mecanismos de continuidad—. La institución que incorpora esa variable a su análisis antes que sus competidores captura ese margen.
La comparación Colombia-Venezuela en 2026 documenta la tesis con una precisión poco frecuente. El agua que no llegó a los embalses fue la misma a ambos lados de la frontera. Un sistema pagó durante dos décadas una prima de disponibilidad y sostuvo la operación; el otro no la pagó y hoy su industria pierde el 44% de las horas productivas por turno. La amenaza no tenía responsable. La vulnerabilidad, en todos los casos, lo tiene.